
不動産投資20年で累計家賃収入4億円・直近7年で資産2億円増の全記録。「利回り2%差」が1億円を生む現実
- 2015〜2022年の7年間で累計収入2億2,160万円・CF1億2,170万円(平均経費率23.9%)を上げ、本業貯蓄も合わせて4棟(計1.6億円)購入と相場上昇で約2億円の資産増を達成した
- 複数の個人・法人名義に分散して実効税率を抑えつつ、完済しながら買い進める構造のためデッドクロスや黒字倒産を避け、節税のうえで素直に納税する体制を維持している
- 20年間の9棟累計家賃収入は3億9,629万円と総購入額約4億円に並び、購入時平均利回り11.2%がもし2%低ければ再投資遅延も含め1億〜1.5億円の差が生じていた試算となった
2015年から7年間で収入2.2億円・資産規模は約2億円増
2015年5月から2022年5月までの丸7年間を振り返り、その間にどれだけの成果が積み上がったのかを過去の帳簿から集計してみました。2015年当時の私は、3,000万円前後の中古アパートを買い進めてきた流れから、5棟目で初めて約1億円の物件に挑戦して2年弱が経った時期でした。リーマンショック後の回復期で「相場が高くなる前に大きな物件を買っておこう」と踏み切ったものの、4棟目の借金が残ったまま5棟目を重ねたため、必死に繰上返済を続けていた頃です。
2015年時点の成績は、年間収入約2,450万円、年間キャッシュフロー約810万円、返済比率47.7%、残債約6,000万円という水準でした。そこから7年が経過した2022年5月時点では、所有規模が9棟・家賃年収4,000万円超へと成長しています。この7年間の累計数字は以下の通りです。
| 7年間(2015〜2022年)の集計項目 | 実績 |
|---|---|
| 収入合計 | 2億2,160万円 |
| キャッシュフロー合計 | 1億2,170万円(※全額を繰上返済へ投入) |
| 平均経費率 | 23.9%(※減価償却費・支払利息除く、大規模修繕費含む) |
| 増加した資産規模(概算) | 約2億円 |
| 残債の推移 | 約6,000万円 → 約4,000万円強 |
正直なところ、キャッシュフローの1億2,170万円はすべて繰上返済に突っ込んでいるため、手元に残った自由資金という意味ではほぼゼロです。それでも、1棟ずつ完済させながらスローペースで進めてきた手法で、7年間で資産規模が約2億円増えたことには確かな手応えを感じています。
この7年間は決して物件が買いやすい相場ではありませんでした。「今は相場が上がりすぎているから買い場ではない」と様子見を続ける方も多かったのですが、不動産投資はとにかく「時間」が武器になります。何もせずに7年を過ごせば資産は1円も増えません。私自身も決してセンスがあるタイプではなく、必死に探しても2年に1棟買えるかどうかというペースでしたが、何らかのデメリットを受け入れる、現金買いや融資特約なしなどの条件を活かす、他者よりスピード感と作業量で勝負するといった工夫を重ね、7年間で4棟を積み上げることができました。
「資産2億円増」の内訳と、本業資金・複数名義の税金戦略
「7年間で資産規模が約2億円増えた」という数字は、やや大まかな概算です。内訳を分解すると、純粋にこの7年間で購入した4棟の物件価格合計が約1億6,000万円(6棟目約4,000万円、7棟目2,000万円強、8棟目5,000万円弱、9棟目5,000万円弱)になります。残債は6,000万円から4,000万円強へと減少しており、さらにこの7年間の地価上昇(特に東京に近いエリア)による資産価値の押し上げが少なく見積もっても数千万円あります。含み益の要素を除けば実額ベースで1億数千万円程度と見るのが堅実ですが、総合して約2億円の増加と捉えています。
ここでよく疑問に思われるのが、「7年間の収入2億2,160万円に経費率23.9%を適用した利益的数値は約1億7,000万円、税引後利益と減価償却費を足しても約1億4,000万円前後なのに、なぜ1億6,000万円の物件購入と残債圧縮ができたのか」という点です。その答えはシンプルで、不動産投資を始めてからずっと、本業からの貯蓄や副業収入も繰上返済の原資として注ぎ込み続けてきたからです。生活レベルを上げず、余裕資金が出ればひたすら繰上返済へ回してきた20年間だったと言えます。
また、税金対策についても、1人の個人名義に全物件を集中させているわけではありません。複数の個人名義と法人名義に分散して所有することで、法人の実効税率を大きく超えない範囲に税率をコントロールしています。借金を完済させながら増やす手法をとっているため、貯まった資金を金銭消費貸借契約書と利子計算を整えたうえで購入名義へ貸し出し、完済後の利益で返済する仕組みが回しやすいのも利点です。この構造ならデッドクロスや黒字倒産は起きにくく、できる限りの節税を尽くしたうえで、儲かった分から素直に納税する健全な資金繰りが維持できます。
投資歴20年間で累計家賃収入は3億9,629万円。購入額と並ぶ
せっかく過去のデータを整理したので、不動産投資を始めてからの20年間(1棟目〜9棟目)の累計実績も算出してみました。
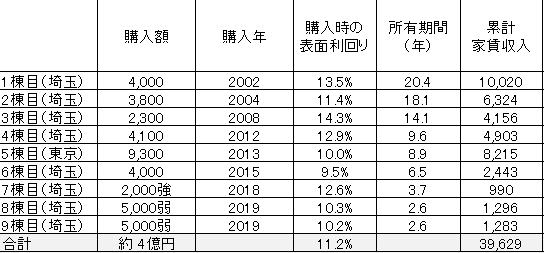
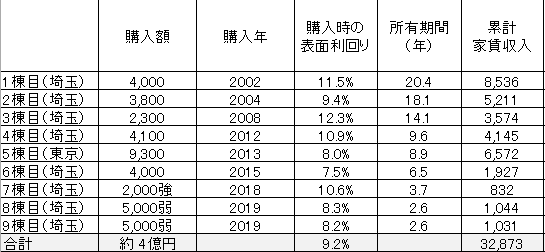
1棟目から9棟目までの購入額合計は約4億円。これに対し、過去20年間に稼ぎ出してきた累計家賃収入は3億9,629万円と、偶然にも総購入額とほぼ同じ約4億円に達していました。もちろん経費や税金は差し引かれますが、購入額と同額のキャッシュを生み出してきた事実には感慨深いものがあります。
物件ごとの「購入額に対する累計家賃収入の割合」は以下の通りです。
- 1棟目:250% / 2棟目:166% / 3棟目:181% / 4棟目:120%
- 5棟目:88% / 6棟目:61% / 7棟目:46% / 8棟目:26% / 9棟目:26%
すでに4棟目までは購入額以上の家賃を稼ぎ終えており、5棟目も回収完了が目前です。後半に購入した物件ほど規模が大きいため、これらが年数を重ねれば収益の積み上がりはさらに加速していきます。
「たかが利回り2%の差」が20年で1億〜1.5億円の差になる
9棟の購入時表面利回りを平均すると11.2%でした。初期は13%前後で買えていたものの、徐々に好立地やファミリータイプへシフトしたことや相場高騰の影響で利回りは下がってきています(2022年時点の埼玉・東京近郊の売り出しは8%台、7年前でも9〜10%程度でした)。それでも、相場より割安な物件を粘り強く選び続けた結果が平均11.2%という数字に表れています。
では、もしこの9棟を購入した際の表面利回りが「2%低かった」としたらどうなっていたのか、試しにシミュレーションしてみました。
単純計算だけでも、20年間の累計家賃収入は3.3億円へと約7,000万円も減少します。さらに現実には、収入が減れば再投資に回せる資金も少なくなり、物件を増やすスピードが鈍化してそもそも9棟の規模に届かなかったはずです。その複利的な影響まで総合すると、20年間で1億円から1億5,000万円もの差がつく計算になります。
たかが2%の利回り差であっても、20年という時間軸で積み上げると莫大な違いになります。だからこそ、相場より少しでも安く買う努力は決して手を抜けません。一方で、完璧な割安物件ばかりを追い求めて何年も買えなければ、それ自体が大きな機会損失になります。「自分のできる範囲で相場より有利な物件を探し、高騰相場でも諦めずに買い続ける」というバランス感覚こそが、長期で資産を築く一番の鍵だと実感しています。