
表面利回り6%の新築アパートは本当に儲かるか?事業計画書の落とし穴を数字で検証
- 自己資金500万円・35年ローン(金利2%台)・返済比率73.2%の試算では初期手残りが年77万円しかなく、空室10%で赤字化する水準だった
- 管理費に加えてシステム料や清掃料で賃料の8.4%が固定費として引かれる点や、修繕費・賃料下落の未計上に注意が必要
- 業者の収支計画書は満室前提など有利に作られやすいため、購入前に必ず自分で厳しい条件のシミュレーションを組むことが欠かせない
以前、新築アパートの購入を検討していた方からご相談をいただき、販売会社(TATERU)が提示した購入前の事業計画書を見せていただいたことがあります。その事例をもとに、表面利回り6%前後の新築投資が現実的にどのような収支構造になっているのかを検証してみます。
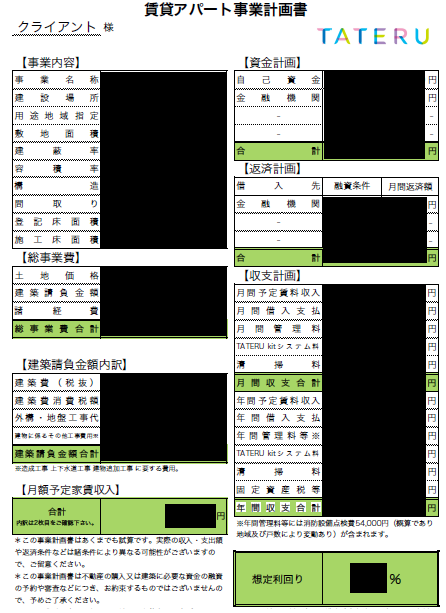
物件の立地はさいたま市の端のほうで、特別に一等地というわけではありませんでした。土地・建物ともに相場よりそれぞれ1,000万円以上は割高な印象を受けましたが、結果として表面利回りは約6%となっていました。当時の新築市場では珍しくない水準であり、値付け自体が法外とまでは言えないものの、問題は継続運営したときの手残りです。
管理費に加えて「賃料の8.4%」という固定費
資料を見て最初に気になったのが、通常の管理費以外にIT機器などの「システム料」や毎月の「清掃料」が計上されていた点です。これらを合計すると、毎月賃料の8.4%が固定的に差し引かれる計算になります。
IT設備にどの程度の入居付け効果があるのかはさておき、システム利用料が続く限り販売・管理会社との関係を簡単に切りにくい構造になる点は、私個人としては足枷になりやすいと感じました。
返済比率73.2%・年間手残り77万円の危うさ
この計画書では自己資金を500万円投入する前提(融資は35年ローン・金利2%台)となっており、極端なオーバーローンではありませんでした。しかし、それでも投資初期の年間キャッシュフローはわずか77万円、返済比率は73.2%に達していました。
さらに詳しく中身を見ると、収入から引かれているのは管理関連費用・消防点検費用・固定資産税程度だけで、次の重要な要素がすべて抜け落ちていました。
- 空室期間の想定:満室収入で計算されており、空室が10%出ただけで年間77万円の手残りは吹き飛びます。
- 退去後の原状回復・突発修繕費:経年や入退去に伴う修繕費がまったく見積もられていません。
- 将来の賃料下落:築年数が進むにつれて下がっていく家賃が考慮されていません。
業者資料を鵜呑みにせず、自分で試算する
この前提のまま35年ローンを組めば、年数が経つほど手元資金からの持ち出しが増え続ける厳しい運営になる可能性が高いと言えます。それでも「これで収支が回る」という形で資料が提示されるのは、売る側にとっては販売成立が利益につながるため、嘘はつかなくても不利な前提までは丁寧に織り込まないからです。
相談者の方はご自身で試算をやり直し、違和感に気づいたからこそ立ち止まることができました。初心者の方であっても、提示された収支計画書をそのまま信じるのではなく、空室率や修繕費、家賃下落を入れた厳しい条件で必ず自分の手で計算し直すことが、自分自身の資産を守るいちばん確かな防衛策になります。