
2023年度の年間売上4,256万円と経費率35.6%の内訳|10棟運営の実績を振り返る
- 2023年8月の10棟目購入により規模は10棟(85戸・駐車場11台)となり、年間売上は過去最高の4,256万円、入居率は98.6%を達成した
- 複数棟の大規模修繕(2.5棟分で580万円)を実施したため表面上の経費率は35.6%に上昇し、年間キャッシュフローは2,253万円にとどまった
- 大規模修繕費580万円を除いた通常経費率は22.0%と過去の平均値並みに収まっており、修繕がなければ年間CF3,000万円も狙える規模へ成長した
10棟体制になった2023年度の年間収支実績
12月までの数字が確定したため、2023年度の成績を振り返ります。8月頃に1棟を購入して規模は合計10棟となり、小さめの物件かつ年度途中の稼働ながら年間売上は過去最高を更新しました。一方で、複数棟の大規模修繕を実施した影響で経費率は大きく上昇し、キャッシュフローは抑えられています(※経費率は融資返済・減価償却費を除いた簡易計算です)。
| 項目 | 2023年度実績 |
|---|---|
| 保有規模 | 10棟(85戸・駐車場11台) |
| 年間売上 | 4,256万円 |
| 年間キャッシュフロー | 2,253万円 |
| 経費率(簡易計算) | 35.6% |
| 年間入居率 | 98.6% |
| 年末時点の残債 | 3,876万円 |
経費率35.6%だけを見ると高く感じられますが、ここには2.5棟分の大規模修繕費580万円が含まれています。これを除外すると通常経費率は22.0%となり、過去の平均値である22%前後と同水準に収まっています。
過去の年間データと比較した経費率と売上の推移
単年の数値だけでなく長期的な推移も確認するため、これまでの年度別データを比較してみました。
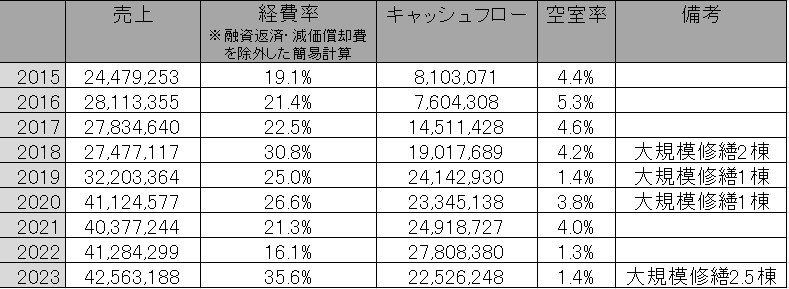
大規模修繕を行っていない年度の経費率は16.1%〜22.5%で推移しています。一昨年は退去が極端に少なく16.1%と好成績でしたが、普段はおおむね20%台前半であり、この範囲に収まれば十分合格点だと考えています。
売上は緩やかに増えていますが、ここ数年は物件を買えず繰上返済を進めていたため伸びが鈍化していました。2023年に10棟目を取得したことで、2024年は年間売上4,400万円台を見込めます。残債も3,876万円まで減っていますので、良い物件があれば引き続き購入を検討したいところです。
大規模修繕後の収益力と再投資の好循環
今回は580万円を修繕に充てたことでキャッシュフローは減少しましたが、修繕が重ならない年であれば年間キャッシュフロー3,000万円も狙える規模になりました。2016年は700万円台だったことを思えば、7年間で大きな変化です。
不動産投資は中古の低スペック物件であっても高稼働を維持し、経費率を抑えて得た利益を再投資に回すことで好循環に入ります。買うのは一瞬でも運営は長く続きますが、努力と検証を厭わなければ利益を出しやすい投資だと感じています。