
11年間の家賃収入3.8億円と経費率の実績を全公開。通常経費率20.6%の内訳と棟ごとの大きなバラつき
- 2014〜2024年の11年間で収入合計3億7,894万円・減価償却費を除く経費合計1億153万円(経費率26.8%)、利息と大規模修繕を除いた通常経費率は20.6%だった
- 通常経費20.6%の内訳は委託管理費5%・原状回復や事故対応9%・広告費2%・固定資産税3%・その他1.6%が目安となり、購入前の収支試算に活用できる
- 個別物件で見ると9棟目まででも14〜25%の幅があり、10棟目は購入直後の原状回復と水漏れで43.0%に跳ね上がるなど、平均値だけで判断する危うさが見えた
2014〜2024年の11年間で収入3.8億円・経費1億円の実績
私はこれまで首都圏の特定エリアに絞って中古アパートを買い増し、結果的にドミナント戦略に近い形で規模を拡大してきました。実際にどのくらいのコストで運営できているのかを客観的に振り返るため、Excelで丁寧に記録を残している2014年から2024年までの11年間分のデータを集計してみました。
この11年間で、所有規模は2014年の「5棟(50戸)・家賃年収2,700万円」から、2024年には「11棟(95戸)・家賃年収5,000万円」へと約2倍に拡大しています。2024年時点での総投資額は約5億円です。11年間の累計をまとめると、以下の数字になりました。
| 項目(2014〜2024年累計) | 金額・割合 | 備考 |
|---|---|---|
| 収入合計 | 3億7,894万円 | 11年間の累計家賃等収入 |
| 経費合計(減価償却費を除く) | 1億153万円 | 単純経費率 26.8% |
| うち支払利息 | 537万円 | 繰上返済で1棟ずつ完済する手法のため極小 |
| うち大規模修繕費 | 1,825万円 | 約15年目安の外壁・屋根・鉄部塗装など |
| うち通常経費 | 7,791万円 | 通常経費率 20.6% |
こうして11年分を合算すると、収入が3億8,000万円近くに達していることに改めて驚かされます。不動産投資における「時間」の重みを実感する数字ですね。
単純な経費率は26.8%でしたが、ここには私の特殊な投資スタンスが強く反映されています。私は繰上返済を多用して1棟ずつ完済させながら次を買う手法をとっているため、総投資額約5億円の規模でありながら11年間の支払利息は537万円にとどまっています。一方、大規模修繕については15年を目安に外壁・屋根・鉄部塗装を計画的に実施しており、11年間で1,825万円を投じてきました。
汎用的な目安となる「通常経費率20.6%」の内訳
支払利息と大規模修繕費は投資家の融資戦略や修繕方針によって大きく変わるため、これらと減価償却費を除いた7,791万円を便宜的に「通常経費」と定義して割合を算出しました。計算すると7,791万円 ÷ 3億7,894万円 = 20.6%となります。
私の主力は首都圏の築30年前後・単身者用アパートで、管理会社には家賃の5%程度で管理を委託しています。この前提における通常経費20.6%の感覚的な内訳は次の通りです。
- 委託管理費:約5%
- 原状回復工事・突発的な事故対応など:約9%
- 広告費(入居付けの仲介料など):約2%
- 固定資産税:約3%(家賃年収5,000万円なら年間約150万円)
- その他(共用部の電気・水道・火災保険など):約1.6%
つまり、無借金かつ大規模修繕を行わない平常年であれば、おおよそ家賃収入の20%前後が運営経費として出ていく計算になります。購入前のシミュレーションでは、この通常経費率20%を基準にしつつ、自分の融資条件や修繕積立を別枠で当てはめると収支像をつかみやすくなります。
たとえば、家賃年収1,000万円の物件を返済比率55%で購入する場合、通常経費20%・大規模修繕積立5%・空室損5%を見込めば、税引前キャッシュフローは150万円(15%)という目安がすぐに出ます。そのうえで、建物の残存寿命、出口の見通し、土地の資産価値と売買価格の乖離、エリアの入居率といった長期的な要素を精査すれば、物件判断の精度とスピードが上がると感じています。
1棟ごとの成績表に見る、前後5%のバラつき
全体の平均値は把握できましたが、平均だけでは個別物件のリアルな苦労が見えてきません。そこで、11棟それぞれについて1棟ごとの通常経費率を集計してみました。
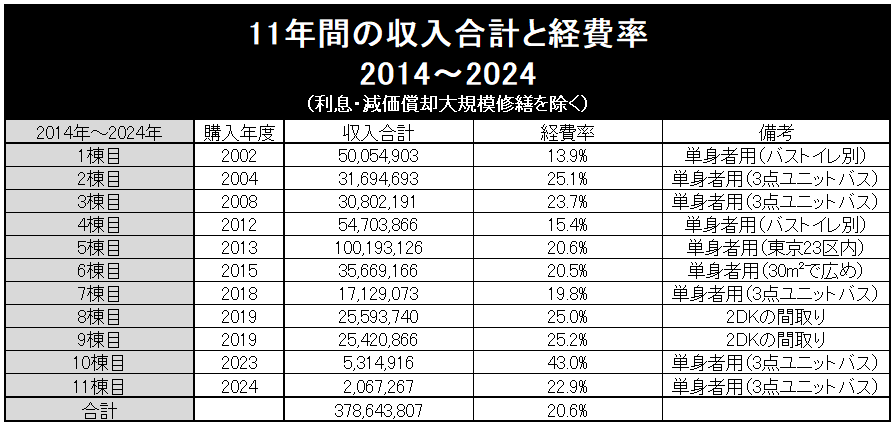
一覧にしてみると、物件によってかなりのバラつきがあることがわかります。購入から日が浅い10棟目・11棟目はひとまず置くとしても、長期間運営している9棟目までを見ても、通常経費率は14%から25%の幅に広がっています。
つまり、全体の平均が20.6%であっても、最初に購入する1棟目がどの水準に落ち着くかは物件のクセや運の要素も絡んできます。購入前に「経費率は20%で収まるはず」と楽観してギリギリの資金計画を組んでしまうと、実際には前後5%ほど上振れして想定外に苦しくなる可能性があるのです。
最も資金が厳しい「購入直後」に経費率が跳ね上がる現実
個別データの中でひときわ目を引くのが、通常経費率43.0%という異常値になっている10棟目アパートです。この物件は購入してから1年半ほどですが、退去した部屋の原状回復費が想定以上に膨らんだうえに、水漏れトラブルによる大きな出費が重なりました。
返済比率は49.9%に抑えているにもかかわらず、購入後の累計キャッシュフローは38万円とギリギリのプラスにとどまっています。あと一歩でマイナスという厳しい滑り出しです。
中古物件では、購入後1巡目の退去時に「自分基準で納得できない箇所」をしっかり直そうとするため、どうしても原状回復費が大きくなりがちです。実際、購入から5年ほど経った8棟目・9棟目でも通常経費率は25%前後とやや高めに出ています。1巡目の退去で和室の洋室化、温水洗浄便座の設置、洗面台交換といった設備更新を済ませておけば、2巡目以降は表層リフォーム中心で10万円ほどに収まるケースも増えてくるため、今後の経費率は下がっていく見込みです。
ただ、投資初期の方にとって一番自己資金がカツカツになりやすい「購入直後」こそが、最も出費が集中するタイミングになりやすいのが不動産投資の怖さです。11年間の平均値だけを見て安心せず、最初の数年間に起こり得る上振れに耐えられる手元資金を確保しておくことが欠かせません。
経費率が高くても問題ない物件の条件
もう一つ興味深いのが、2004年頃に購入した2棟目・3棟目の通常経費率が、築年数を経て設備更新が一巡しているはずなのにやや高めに推移している点です。原因ははっきりしており、この2棟は入退去のペースが速いのです。平均入居期間が4年程度と短く、3点ユニットバスという不人気設備も影響しているためか、どうしても原状回復の負担がかさみ、数%ほど経費率が押し上げられています。
しかし、私はこの2棟について不満はまったくありません。購入時の表面利回りが13%前後と十分に高く、平均入居率も95%前後で安定して回っており、20年以上稼ぎ続けた結果すでに購入金額以上の利益を生み出してくれているからです。
多少のデメリットがある物件は運営上の手間や経費率が数%上振れする傾向がありますが、その苦労をあらかじめ織り込んだ高い利回りで購入できていれば、トータルでは十分に利益が残ります。全体の平均データと個別物件の偏りの両方を知っておくことで、より現実的で折れにくい投資判断ができるようになると感じています。