
2018年度の年間収支と経費率分析|大規模修繕を除いた通常経費率17.4%の内訳
- 2018年度は年間収入2,791万円・支出837万円・年間キャッシュフロー1,954万円で、年間平均空室率は4.2%という結果だった
- 支出837万円のうち火災保険前払30万円・過去外壁塗装の無利子ローン返済70万円・7棟目の大規模修繕250万円を除いた通常経費は487万円(通常経費率17.4%)となった
- 直発注やDIYを織り込んで17.4%に抑えているが、積極的に関わらない運営であれば購入前シミュレーションでは経費率25%程度を見ておく方が無難である
2018年度の年間収支実績と月次推移
2018年度が終わり決算の目途がついたところで、1年間の運営成績を集計してみました。2018年は10月に7棟目を購入したため、7棟体制での運営期間はまだ約1カ月半ほどですが、翌年以降のさらなる増収に向けた土台ができた年でもあります。まずは年間全体の数値です。
- 年間の収入:2,791万円
- 年間の支出:837万円
- 年間のキャッシュフロー:1,954万円
- 年間平均空室率:4.2%
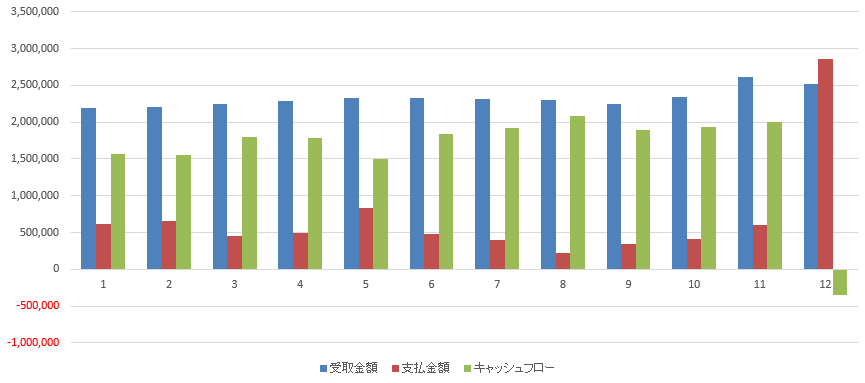
月別の推移を見ると、12月だけ7棟目アパートの大規模修繕費用を支払った関係で支出が突出したグラフになっています。
通常経費率17.4%の算出根拠と内訳
年間の収入2,791万円に対して支出が837万円ですので、単純に割り算すると支出率は30%になります。ただ、これには当期の運営経費とは言えない支払いが混ざっているため、実態を把握しやすいよう中身を分解してみます。
まず、火災保険の翌年以降の前払い分が約30万円あります。また、2年前に実施した外壁塗装で利用していた無利子のリフォームローン(団信付きのため完済せず継続しているもの)の返済が毎月5万円強あり、年間で約70万円を支払っていますが、これも2年前に経費計上済みの分です。さらに、7棟目で実施した大規模修繕費用250万円は15〜20年に一度の支出ですので、通常運営の経費率からは除外して考えます。
これら合計350万円を差し引くと、通常の運営経費は487万円となり、通常経費率は17.4%になります(減価償却費を除く簡易計算)。おおよその内訳としては、管理会社への委託管理料が約5%、固定資産税が約2.5%、原状回復費や広告費などのその他経費が約10%という構成です。
業者への直接発注や一部のDIYを織り込んでいるため17%台に抑えられていますが、管理会社にすべて任せる場合は通常経費率が30%近くになるケースも珍しくありません。あまり手間をかけずに運営する予定であれば、購入前の収支シミュレーションでは経費率を25%程度で見積もっておくと安心です。また、当時は無借金だったため支払利息はゼロでしたが、融資返済中は利息も経費として忘れずに見込んでおく必要があります。
大規模修繕の進行と、償却切れ後の節税課題
大規模修繕を実施したことでキャッシュフローは2,000万円にわずかに届きませんでしたが、懸案だった外装メンテナンスが着実に進んでいること自体は大きな前進です。翌年に1〜2棟、その次の年にもう1棟を手掛ければ、保有物件の大規模修繕はひと通り落ち着きます。築30年前後の木造アパートであっても、外壁・屋根・鉄部をしっかり塗装し、内装を工夫すれば十分に競争力を維持できると実感しています。
一方で、減価償却期間を終えた物件が増えてきた点は今後の課題です。大規模修繕は経費計上による節税効果もありますが、一度実施すればしばらくは大きな修繕が発生しないため、数年先を見据えて別の合法的な節税対策を検討していく必要があります。とはいえ、資産ゼロから始めてこうした悩みを抱える段階まで来られたこと自体、不動産投資を地道に続けてきた成果だと前向きに捉えています。