
中古木造アパートの融資期間は何年が現実的か|10年ローン派の視点と読者実例の平均19.8年
- 30年ローンは初期の資金繰りが楽で投資効率も高い一方、不確定要素を減らし売却に縛られず10年で無借金にできる点から個人的には10年ローンが性に合っている
- 築20年以上の中古木造・軽量鉄骨アパートの融資期間について投資家から実例を集計したところ、半数以上が20年超、平均19.8年という驚きの結果だった
- 耐用年数越えでも20年ローンが一般的になった背景が中古アパート価格高騰の一因になっており、金融機関の姿勢変化を見極めることが重要になる
30年ローンより「10年ローン」が心地よいと感じる理由
不動産投資の初期は、お金に余裕がない中でリスクを背負い、自分の時間も削りながら運営していくため、どうしても苦労が大きくなりがちです。ただ、「初期の資金繰りの厳しさ」だけに絞れば、新築物件や積算の出るRC1棟物件などで30年以上の長期融資を引く手法であれば回避できるのも事実です。
長期ローンはレバレッジを効かせやすく投資効率も優れているため、腕の良い投資家の方ほど長期融資を上手に活用している印象があります。それでも私個人としては、30年ローンよりも10年くらいの融資期間の方がずっと心地よく感じています。
もちろん、中古木造アパート投資ではそもそも10年程度の融資期間になりやすいという現実もあるのですが、それ以上に性格的な相性が大きいと感じます。30年ローンは築年数の浅い投資初期が一番楽で、年数が経つにつれて徐々に資金繰りが厳しくなっていく構造です。未来のキャッシュを先に受け取れるのは投資上の大きな利点ですが、10年経ってもまだ20年も返済が残り、30年先の物件力や市況を読み切るのは難しいと感じてしまいます。
また、10年ほど運営したタイミングで成果を取り出そうとすると、どうしても売却を絡める必要が出てきます。私としては、売却は「してもいいし、しなくてもいい」という気楽な立場でいたいのです。
私が取り組んでいるような土地値に近い中古木造アパートで10年ローンを組む場合、表面利回り13%前後・自己資金2割ほどを入れると、税引後のキャッシュフローはほぼプラスマイナスゼロになります。初期の資金繰りは決して楽ではありませんが、満室経営を10年間やり切れば物件は完全に自分のものになります。30年頑張り続けるのは気が遠くても、10年なら難あり物件の満室化にも覚悟を持って取り組めますし、完済後は無借金で家賃を生み、売りたい時に売れる自由が手に入ります。
振り返ってみると、私は投資効率を多少犠牲にしてでも「予測できない不確定要素をできる限り減らし、ほぼ確実に利益が残る状態を作りたい」というタイプなのだと思います。
信金・地銀で借りてきた私の感覚と、周囲のリアルとのギャップ
私は属性もごく普通で、対象も中古木造アパートが中心だったため、都市銀行では門前払いでした。ある程度の投資歴を積んでから「今なら審査してもらえるだろうか」と持ち込んでみても、やはり耐用年数越えの物件は取り合ってもらえませんでした。
そのため、私が主に利用しているのは信用金庫や地方銀行です。購入できるエリアが限定されたり、自己資金を一定割合求められたり、審査に時間がかかったりといった側面はありますが、長くお付き合いを重ねるとプロパー融資へ移行し、金利が下がったり融通が利きやすくなったりするため、個人的には悪くない選択だと感じています。
こうした信金・地銀との付き合いが長かったこともあり、私の中では「木造アパートは法定耐用年数が22年なのだから、築15年なら残存7年。そこを交渉して、築20年でも融資期間を10年にしてもらう」というのが普通の感覚でした。金利4%近い金融機関が築35年の木造に30年融資を出すといった話は聞いたことがあっても、あくまで特殊なケースだろうと思っていたのです。
最近では築25年ほどの木造アパートを持ち込んでも「フルローンでも構いませんよ」「もっと長期で組まれてはいかがですか」と提案される場面が増えていましたが、それは自分の実績がついたからなのだろうと解釈していました。ところが、他の投資家の方々と意見交換をしてみると、「今は築30年近い中古木造でも20年融資が珍しくない」という声が多く、自分が金融機関の新規開拓をしていない間にすっかり浦島太郎状態になっていたことに気づかされました。
築20年以上の中古アパート融資期間を調査した結果、平均は19.8年
そこで、築20年以上の中古木造アパートおよび中古軽量鉄骨アパートについて、実際にどのような条件で融資が組まれているのか、多くの投資家の方々から実例を募って集計してみました。
ご協力いただいた結果を表にまとめたものがこちらです。
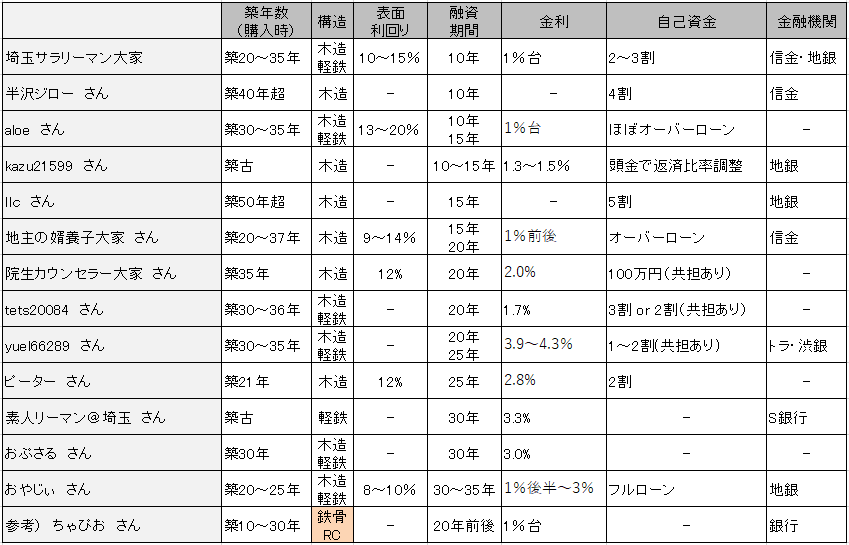
一覧にしてみて、正直なところかなり驚きました。築20年以上の耐用年数越え物件であれば10年ローンが組めれば良い方だと思っていたのですが、寄せられた実例の半数以上が20年超の融資期間になっていたのです。全体の平均を算出してみると、耐用年数越えの木造・軽量鉄骨アパートの融資期間は平均19.8年、つまり約20年という結果でした。
表を詳しく見ると、金利3%前後で貸し出す金融機関だけでなく、金利1%台で20年ローンを組めている事例も確認できます。自己資金の入れ方もさまざまで、融資期間を長めに取り、できる限り頭金を抑えて初期の資金繰りを安定させる戦略が広く支持されていることがよく分かります。
ただ、低金利かつ長期の融資を出してくれる金融機関を見つけるのは簡単ではありません。金融機関の融資姿勢は短期間で大きく変わるため、古い情報だけでは通用せず、実際に自分で何行も当たって今の条件を探る行動力が求められます。その労力をかけずに近場の信用金庫で進めるなら、やはり自己資金を2〜3割入れて10年〜15年ローンという形に落ち着きやすいのでしょう。
「20年ローンが普通」になったことが物件価格に与えた影響
今回の調査結果を見て、ここ数年「割安だと思える中古アパートが本当に減った」と感じていた理由の一つが腑に落ちた気がします。
10年ほど前の感覚では、築古の木造アパートは融資が付きにくく、付いても10年程度の短期になりやすかったからこそ、買い手が限られて割安な価格で手に入る歪みがありました。しかし、築30年の木造アパートでも20年ローンが普通に組める環境になれば、以前より低い利回りであっても資金繰りが回るため、高値でも購入する買い手が増えていきます。
高く売りたいオーナーにとっては追い風ですが、安く仕入れたい立場からすると厳しい状況です。今後どこかのタイミングで金融機関の融資姿勢が再び引き締まり、「築古アパートは10年ローンしか付かなくなった」という声が聞こえ始めた時こそ、価格が落ち着いて買い場が訪れる転換点になるのかもしれません。自分自身の好みと、市場全体の融資トレンドの両方を冷静に見つめながら判断していきたいですね。